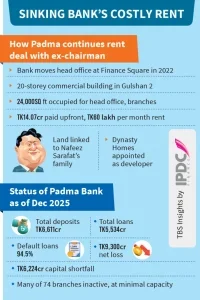
২০২৫ সালের ৩১ ডিসেম্বরের হিসাব অনুযায়ী, ব্যাংকটির ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন সংরক্ষণের অনুপাত (সিআরএআর) দাঁড়িয়েছে ঋণাত্মক ১৮৭.১৪ শতাংশে—যেখানে নিয়ন্ত্রক সংস্থার নিয়ম হলো ১২.৫ শতাংশ। ফলে ব্যাংকটির মূলধন ঘাটতির পরিমাণ দাঁড়িয়েছে রেকর্ড ৬,২২৪ কোটি টাকায়।
২০১৬ সালের পর থেকে ব্যাংকটি বাধ্যতামূলক আইনি বা সংবিধিবদ্ধ সঞ্চিতি বজায় রাখতে ব্যর্থ হয়েছে এবং এর ক্যাশ রিজার্ভ রিকোয়ারমেন্ট (সিআরআর) ঘাটতি দাঁড়িয়েছে ২৩২.৩৯ কোটি টাকায়। ব্যাংকের পরিচালন নগদ প্রবাহ (অপারেটিং ক্যাশ ফ্লো) ছিল ঋণাত্মক ৭৮৯.৭৮ কোটি টাকা এবং তারল্য ঘাটতি দাঁড়িয়েছে ৫,১২২ কোটি টাকায়।
পদ্মা ব্যাংকে মোট আমানতের পরিমাণ ছিল ৬,৬১১ কোটি টাকা, যার মধ্যে ৩,০০০ কোটি টাকারও বেশি সাধারণ ব্যক্তিগত আমানতকারীদের এবং অবশিষ্ট অংশ সরকারি সংস্থাসহ বিভিন্ন প্রতিষ্ঠানের।
ব্যাংকটির বিতরণের মোট ৫,৫৩৪ কোটি টাকার ঋণের মধ্যে ৯৪.৫১ শতাংশই সরাসরি খেলাপি বা মন্দ ঋণে পরিণত হয়েছে। বিপরীতে অবচয় বাদ দিয়ে ১১১.৭৭ কোটি টাকার পরিচালন ব্যয়ের বিপরীতে— মাত্র ৪৮.১৫ কোটি টাকার নগদ ঋণ আদায় করতে পেরেছে তারা। ব্যাংকের নিট সুদের আয় ছিল ঋণাত্মক ৭২২.০৩ কোটি টাকা।
নিরীক্ষক বা অডিটররা আনুষ্ঠানিকভাবে হুঁশিয়ারি দিয়ে বলেছেন, একটার পর একটা ঘনীভূত হতে থাকা এই বিশাল আর্থিক ঘাটতি ব্যাংকটির অস্তিত্বের ওপরই চূড়ান্ত প্রশ্ন চিহ্ন একে দিয়েছে এবং একটি সচল প্রতিষ্ঠান হিসেবে পদ্মা ব্যাংকের টিকে থাকাকেই চরম সংশয়ের মুখে ফেলে দিয়েছে।
 বাংলাদেশের বেসরকারি খাতে ৭৭ হাজার কোটি টাকার বেশি বিনিয়োগ করবে জাপান
 যুক্তরাষ্ট্র থেকে দেশে এলো ১ লাখ ৭৫ হাজার টন গম
 ফ্যামিলি ও কৃষক কার্ডে কমবে মূল্যস্ফীতির চাপ ও দারিদ্র্য: বিশ্বব্যাংক-আইএমএফ